Kto może ogłosić upadłość konsumencką?
Kto może ogłosić upadłość konsumencką? Sprawdź, czy możesz ogłosić upadłość Upadłość konsumencka jest rozwiązaniem przeznaczonym dla osób, które znalazły się w trudnej sytuacji finansowej i nie są w stanie regulować swoich zobowiązań. Dzięki postępowaniu upadłościowemu możliwe jest uporządkowanie sytuacji finansowej, a w określonych przypadkach również całkowite lub częściowe umorzenie długów. Kto może ogłosić upadłość konsumencką? Czy trzeba mieć komornika? Czy osoba posiadająca mieszkanie lub samochód może złożyć wniosek? Czy były przedsiębiorca może skorzystać z upadłości konsumenckiej? W tym artykule wyjaśniamy najważniejsze zasady.
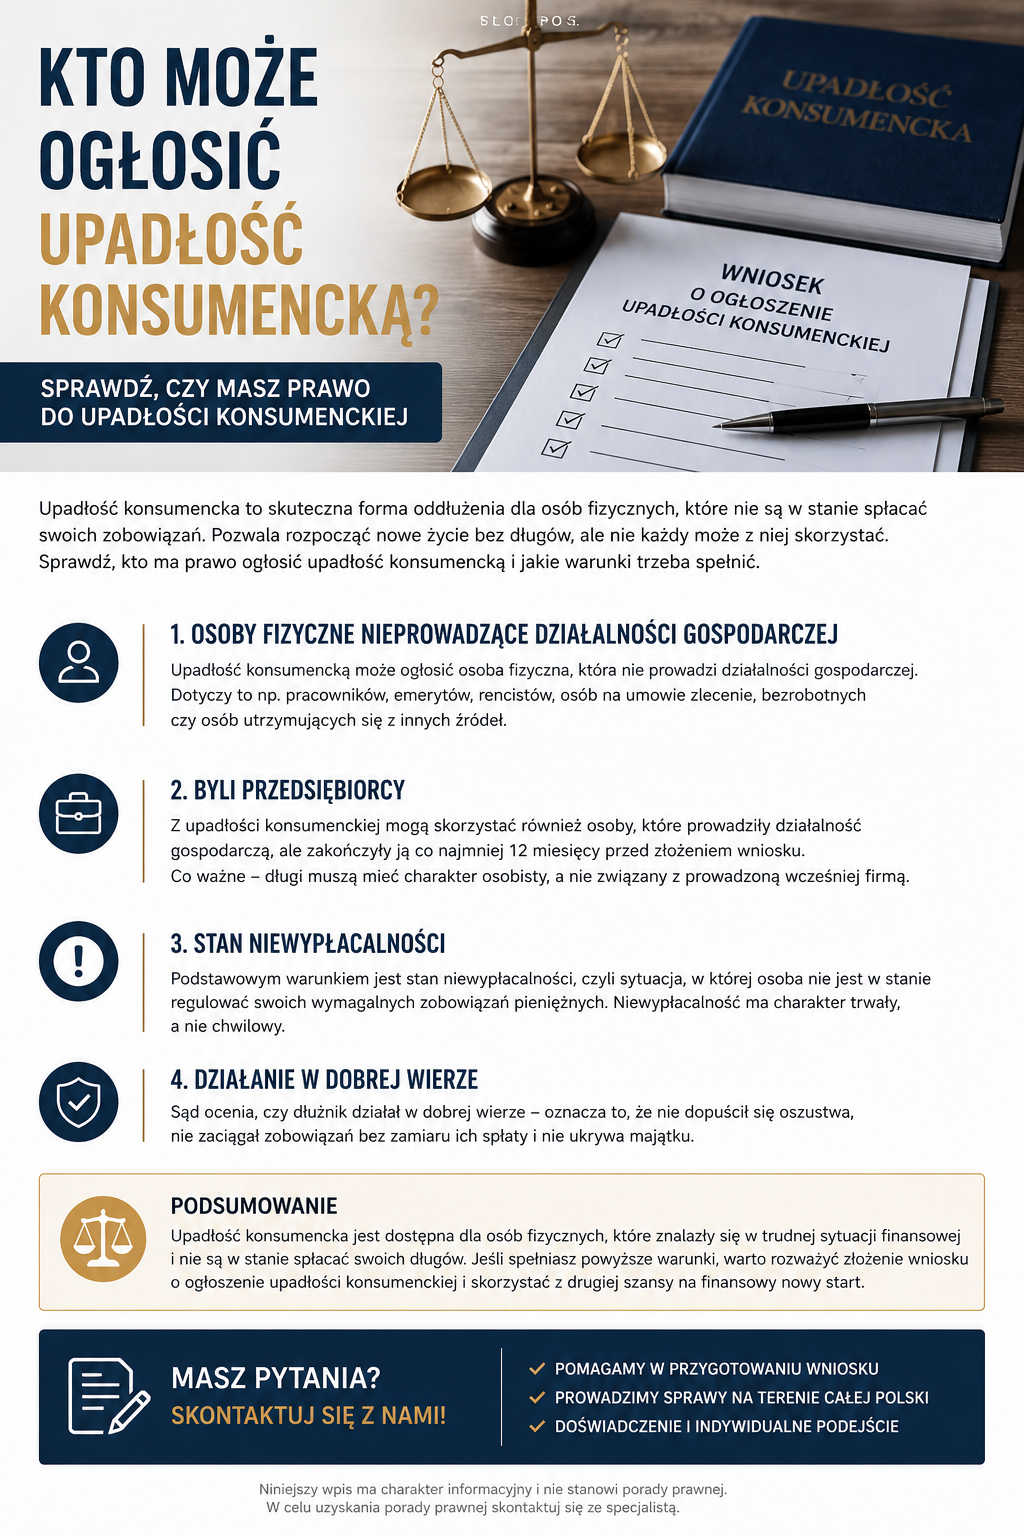
Kto może ogłosić upadłość konsumencką?
Z postępowania dotyczącego upadłości konsumenckiej mogą korzystać przede wszystkim osoby fizyczne, które nie prowadzą działalności gospodarczej i znajdują się w stanie niewypłacalności.
Podstawą jest tutaj ustawa z dnia 28 lutego 2003 r. – Prawo upadłościowe. Aktualny tekst jednolity ustawy został ogłoszony w 2026 r.
W praktyce oznacza to, że o upadłość konsumencką może wystąpić osoba, która ma problemy ze spłatą swoich zobowiązań i nie jest w stanie regulować ich w terminie.
Nie musisz mieć komornika
Jednym z częstych mitów dotyczących upadłości konsumenckiej jest przekonanie, że wniosek można złożyć dopiero wtedy, gdy przeciwko dłużnikowi prowadzone jest postępowanie komornicze.
Nie jest to prawdą.
Do ogłoszenia upadłości konsumenckiej nie jest konieczne posiadanie komornika, zajęcie wynagrodzenia ani prowadzenie egzekucji.
Najważniejsza jest rzeczywista sytuacja finansowa dłużnika i jego niewypłacalność.
Czym jest niewypłacalność?
Niewypłacalność oznacza sytuację, w której dłużnik utracił zdolność do wykonywania swoich wymagalnych zobowiązań pieniężnych.
Może to dotyczyć osoby, która ma między innymi:
niespłacone kredyty,
pożyczki i chwilówki,
zadłużenie na karcie kredytowej,
zaległości wobec operatorów telekomunikacyjnych,
nieuregulowane rachunki,
zobowiązania wobec osób prywatnych,
zadłużenie wobec ZUS lub urzędu skarbowego,
inne wymagalne zobowiązania pieniężne.
Samo posiadanie długu nie oznacza jednak automatycznie niewypłacalności. Istotne jest to, czy osoba rzeczywiście jest w stanie regulować swoje zobowiązania.
Czy były przedsiębiorca może ogłosić upadłość konsumencką?
Tak.
Fakt, że ktoś w przeszłości prowadził działalność gospodarczą, nie oznacza, że nie może skorzystać z upadłości konsumenckiej.
Kluczowe jest to, aby w momencie składania wniosku osoba nie prowadziła działalności gospodarczej w rozumieniu przepisów dotyczących przedsiębiorców.
Były przedsiębiorca może więc znaleźć się w sytuacji, w której po zakończeniu działalności pozostają mu niespłacone zobowiązania. Sam fakt wcześniejszego prowadzenia firmy nie zamyka drogi do upadłości konsumenckiej.
W przypadku byłych przedsiębiorców szczególnie ważne jest jednak dokładne przedstawienie historii zadłużenia oraz przyczyn powstania niewypłacalności.
Czy można ogłosić upadłość konsumencką, mając mieszkanie lub dom?
Posiadanie majątku nie wyklucza możliwości ogłoszenia upadłości konsumenckiej.
Dłużnik może posiadać między innymi:
mieszkanie,
dom,
działkę,
samochód,
oszczędności,
inne wartościowe składniki majątku.
Nie oznacza to jednak, że majątek pozostanie poza postępowaniem.
Po ogłoszeniu upadłości majątek upadłego może wejść do masy upadłości i zostać przeznaczony na zaspokojenie wierzycieli.
Dlatego przed złożeniem wniosku warto dokładnie przeanalizować swoją sytuację majątkową.
Czy można ogłosić upadłość konsumencką przy dużej liczbie długów?
Tak. Liczba wierzycieli ani wysokość zadłużenia sama w sobie nie stanowi przeszkody do złożenia wniosku.
Może to być zarówno kilka tysięcy złotych zadłużenia, jak i zobowiązania sięgające kilkuset tysięcy złotych.
Najważniejsze jest ustalenie, czy dłużnik znajduje się w stanie niewypłacalności.
Warto jednak pamiętać, że upadłość konsumencka nie oznacza automatycznego umorzenia wszystkich zobowiązań. O sposobie zakończenia postępowania decyduje sąd, a dalszy przebieg sprawy zależy między innymi od sytuacji majątkowej, dochodowej i osobistej upadłego.
Czy osoba zadłużona może ogłosić upadłość, jeśli pracuje?
Tak.
Posiadanie pracy i uzyskiwanie dochodu nie wyklucza upadłości konsumenckiej.
Wręcz przeciwnie – dochody dłużnika są jednym z elementów analizowanych w toku postępowania.
Sąd oraz syndyk mogą brać pod uwagę między innymi:
wysokość dochodów,
koszty utrzymania,
sytuację rodzinną,
liczbę osób pozostających na utrzymaniu,
wysokość zobowiązań,
możliwości zarobkowe dłużnika.
Samo posiadanie wynagrodzenia nie oznacza więc, że upadłość konsumencka jest niemożliwa.
Czy można ogłosić upadłość konsumencką, mając komornika?
Tak.
Prowadzona egzekucja komornicza nie wyklucza złożenia wniosku o ogłoszenie upadłości konsumenckiej.
Dla wielu osób właśnie narastające zajęcia wynagrodzenia, rachunków bankowych czy inne działania egzekucyjne są sygnałem, że sytuacja finansowa wymaga kompleksowego rozwiązania.
Nie należy jednak czekać z analizą sytuacji do momentu rozpoczęcia egzekucji.
Czy upadłość konsumencka jest możliwa po rozwodzie?
Tak.
Rozwód sam w sobie nie jest przeszkodą do ogłoszenia upadłości konsumenckiej.
Jeżeli po rozwodzie jedna z osób pozostaje z wysokim zadłużeniem i nie jest w stanie regulować swoich zobowiązań, może rozważyć złożenie własnego wniosku.
W takiej sytuacji szczególnie ważne jest ustalenie, które zobowiązania należą do dłużnika, a które były związane ze wspólnym gospodarstwem domowym lub zostały zaciągnięte wspólnie z byłym małżonkiem.
Czy trzeba mieć zgodę małżonka?
Nie.
Wniosek o ogłoszenie upadłości konsumenckiej składa sam dłużnik. Postępowanie dotyczące jednej osoby nie powoduje automatycznie ogłoszenia upadłości jej małżonka.
Sytuacja majątkowa małżonków może jednak mieć znaczenie dla przebiegu postępowania, dlatego w przypadku małżeństwa warto dokładnie przeanalizować kwestie dotyczące majątku wspólnego i zobowiązań.
Kto nie może skorzystać z upadłości konsumenckiej?
Upadłość konsumencka nie jest procedurą przeznaczoną dla każdego podmiotu.
Jeżeli osoba nadal prowadzi działalność gospodarczą, jej sytuacja wymaga zastosowania właściwych przepisów dotyczących przedsiębiorców.
Nie oznacza to jednak, że przedsiębiorca nigdy nie może skorzystać z rozwiązania przewidzianego dla konsumentów. Po zakończeniu działalności i spełnieniu odpowiednich warunków może pojawić się możliwość złożenia wniosku jako osoba fizyczna nieprowadząca działalności gospodarczej.
Czy sąd zawsze ogłasza upadłość?
Nie należy zakładać, że złożenie wniosku automatycznie oznacza ogłoszenie upadłości.
Sąd bada, czy zostały spełnione przesłanki określone w Prawie upadłościowym.
Dlatego bardzo ważne jest prawidłowe przygotowanie wniosku oraz przedstawienie pełnej i zgodnej z prawdą informacji dotyczącej:
majątku,
zadłużenia,
dochodów,
wydatków,
wierzycieli,
historii powstania zadłużenia,
przyczyn niewypłacalności.
Ukrywanie majątku, pomijanie wierzycieli czy przedstawianie nieprawdziwych informacji może mieć poważne konsekwencje dla przebiegu postępowania.
Upadłość konsumencka – najważniejsze informacje
Jeżeli zastanawiasz się, czy możesz ogłosić upadłość konsumencką, odpowiedz sobie przede wszystkim na kilka pytań:
Czy jesteś osobą fizyczną?
Czy obecnie nie prowadzisz działalności gospodarczej?
Czy nie jesteś w stanie regulować swoich wymagalnych zobowiązań?
Czy Twoje zadłużenie jest rzeczywistym problemem finansowym, a nie jedynie chwilowym opóźnieniem w płatnościach?
Jeżeli odpowiedź na powyższe pytania jest twierdząca, warto dokładnie przeanalizować możliwość złożenia wniosku o ogłoszenie upadłości konsumenckiej.
Podsumowanie
Upadłość konsumencka może być rozwiązaniem dla osoby, która znalazła się w stanie niewypłacalności i nie jest w stanie samodzielnie wyjść z zadłużenia.
Nie trzeba mieć komornika, nie trzeba być bezrobotnym i nie trzeba być pozbawionym majątku. Z upadłości konsumenckiej mogą korzystać również osoby posiadające dochody, samochód czy nieruchomość, a także osoby, które wcześniej prowadziły działalność gospodarczą.
Każda sytuacja jest jednak indywidualna. Przed złożeniem wniosku warto dokładnie przeanalizować swoje zadłużenie, majątek, dochody oraz przyczyny niewypłacalności.
Podstawa prawna: ustawa z dnia 28 lutego 2003 r. – Prawo upadłościowe, w szczególności przepisy dotyczące postępowania wobec osób fizycznych nieprowadzących działalności gospodarczej. Aktualny tekst jednolity ustawy został ogłoszony w Dz.U. 2026 poz. 913.
Treść ma charakter informacyjny i nie stanowi indywidualnej porady prawnej.